

 微博
【BT财报瞬析】中信证券背后的铜矿IPO棋局
一、一座矿山的双面角色
在资本市场里,大多数矿企要么作为上市公司的一个部门存在,要么就安静地躺在某家控股股东的资产负债表上,鲜少有机会独立面对全球投资者的审视。但位于广东韶关的大宝山矿区,正在试图走出第三种路径——独立走向香港证券交易所。
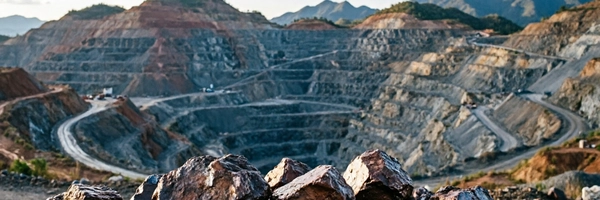
这座被地质学家称为"南岭成矿带的重要组成部分"的矿区,拥有亚洲罕见的多金属共生矿床。它不仅开采铜,还伴生金、银、硫等多种贵金属和非金属矿物。更重要的是,它拥有极高的储采比,据公开资料显示,其保有铜矿资源量达到数百万吨规模,年采矿能力稳定保持在数万吨精矿以上。对于华南地区而言,它是最大的露天采矿场之一;而对于整个有色金属行业来说,它是一个具备长期开发价值的战略资产。
这种身份的多重性,正是理解此次IPO动作的关键。在当地人眼中,它是一座山;在国家战略层面,它是一种不可或缺的资源储备;而对于金融圈而言,它可能意味着一笔巨大的投资收益变现机会。当一座矿山具备了足够的规模和稳定性,它的价值就不再仅仅是挖出来的铜,而是资本市场对其未来现金流的预期。
二、谁在幕后布局?
要理清这笔交易的来龙去脉,首先要搞清楚一个问题:谁是真正的老板?
根据公开的股权穿透图谱显示,广东省广晟控股集团有限公司是大宝山铜业背后的最终控制方。广晟集团成立于2004年,前身是广东省有色金属工业总公司,经过近二十年的发展,已经成为国内五大有色金属国有企业之一。它旗下的资产不仅包括大宝山矿区,还涵盖了稀土、钨、锂等多个战略性矿产板块。在广东省国资体系内,广晟系往往承担着整合省内有色资源的核心任务。
在大宝山的股权结构中,最引人注意的是中信证券的身影。这家中国最大的券商通过复杂的股权穿透关系,实际上拥有了大宝山铜业相当比例的权益——据多方资料交叉验证,其持股比例约为40%。这种持股方式并非直接注资建厂,而是通过购买广晟集团旗下子公司的股份来实现的。换句话说,中信证券不是靠买矿发家的,而是靠买矿企的股份发家的。
这就带来了一个有趣的商业现象:当一家顶尖的金融机构持有实体矿产资源超过四分之一甚至接近半数时,它的角色就不再仅仅是旁观者或中介,而实质上变成了"股东老板"。这种"金融+实业"的双重身份,让它在未来的IPO进程中占据了极为有利的位置。
三、为什么现在赴港?
很多人会问,既然已经这么成功了,为什么还要折腾一趟香港?
这涉及一个基本的金融常识:在中国A股市场,矿业类企业的上市通道长期以来受到严格限制。不是因为监管层不喜欢矿业,而是因为矿山行业的周期性太强——价格波动剧烈、环保压力大、政策不确定性高。如果允许大量矿企在国内挂牌交易,整个市场的风险承受能力将面临严峻考验。因此,过去十几年间,大型矿企几乎都只能依附于母公司上市。
而在香港市场,由于投资者结构更加国际化,对周期性的容忍度也更高。资金更愿意为具有长期增长潜力的资源类资产买单。这也是为什么紫金矿业、洛阳钼业等巨头都选择了"两地上市"策略的原因所在。此外,当前全球铜价正处于历史高位区间,供需缺口持续扩大。美国地质调查局的最新数据显示,全球精炼铜产量已经连续三年无法满足下游制造业的需求增长。在这种情况下,一个成熟的大型矿山若能顺利登陆港股,无疑将成为市场上最受追捧的新股之一。
但这并不意味着发行人一定能躺赢。因为IPO的本质是一场零和博弈:发行人获得流动性支持,承销商拿到丰厚的保荐费用,早期投资人实现账面退出。至于二级市场价格如何表现,那是由市场情绪决定的另一个问题。
四、中信证券算了一笔什么账?
如果把大宝山铜业看作一件商品,那么中信证券显然是那个最早发现它价值的人。
早在2016年前后,中信证券就开始涉足有色金属领域的股权投资。当时他们采取的策略很简单:买入那些拥有优质矿产资源的上市公司股票。其中,广晟有色就是他们的重点目标之一。后来发生的戏剧性一幕是:随着稀土及有价金属价格的飙升,广晟有色股价大幅上涨。根据中信证券年报披露的数据,其在2022财年中实现了约12亿元人民币的公允价值变动浮盈。这部分利润主要来自减持广晟有色股票所带来的投资收益,而非主业收入。
但现在的情况变了。从前,他们是"炒股赚钱";现在,他们希望通过"帮别人上市赚钱"——也就是收取承销保荐费的方式来实现更大规模的收入增长。在这个过程中,中信证券的角色已经从单纯的买方变成了卖方的代言人。
当然,这也存在另一种可能性:即IPO完成后,中信证券可以将其持有的大宝山铜业股权全部转让给公众投资者,从而彻底完成从"产业投资者"向"金融服务提供商"的身份转换。无论哪种情况发生,都有一个确定的事实:在这场资本运作的全流程中,中信证券始终处于信息优势的最前沿,它既是规则的制定者之一,也是最终的受益者之一。
五、留给市场的悬念
接下来,我们需要关注几个核心指标:
第一,发行定价。目前市场上的平均估值水平在20-30倍市盈率之间,但这个数字是否合理,取决于未来的盈利预测和行业周期位置。
第二,锁定期安排。一般来说,大股东和新进投资者都会有半年的禁售期。一旦解禁日到来,是否有大规模抛售行为,将是衡量市场信心的重要信号。
第三,行业竞争格局。除了传统的采掘企业外,科技巨头也开始跨界进入关键矿产领域。这对传统矿企的竞争地位会产生什么样的冲击?这个问题值得深入思考。
最后一点也是最重要的一点:在这场博弈中,普通投资者应该扮演什么角色?答案其实很简单——不要试图预测短期走势,而是去寻找那些真正能长期产生现金流的标的。毕竟,在这个充满不确定性的时代里,唯一能确定的事情就是不确定性本身。













