

 微博
【BT财报瞬析】前三季净利预增最高158%!卫星化学的轻烃生意有多赚钱?
卫星化学交出了一份令人瞩目的成绩单。
10月14日晚间,公司发布2026年前三季度业绩预告,预计归属于上市公司股东的净利润为87亿至97亿元,较2025年同期的37.55亿元,同比增长高达131%至158%。如果取其中间值,意味着公司在短短三个季度内白赚了约92亿元。
与此同时,扣非后净利润预计也达到86.64亿至96.64亿元,同比增长104%至128%。
在化工行业周期性波动频繁、传统石化企业普遍面临原料成本高企压力的当下,这家以“轻烃一体化”为核心战略的企业却实现了利润的近乎翻倍。这并非短期的运气之财,而是其独特的商业逻辑在产能集中释放期的必然结果。
01 逆势增长:把“天然气”当原料的独特玩法
要理解卫星化学为什么能多赚出近60个亿,首先要看懂它和传统炼化企业的根本区别。
国内主流的乙烯、丙烯生产主要依赖石脑油(石油提炼物)。这意味着,一旦国际原油价格处于高位,石化企业的成本端就会被剧烈挤压,利润空间被大幅压缩。这也是过去几年许多传统化工企业财报难看的核心原因。
但卫星化学走的是一条完全不同的路——轻烃路线。
简单来说,它使用乙烷和丙烷作为原料。这两种物质主要来自页岩气开采后的副产品,其价格在海外市场中长期远低于石脑油。通过“乙烷裂解制乙烯”和“丙烷脱氢制丙烯”,卫星化学从源头上锁定了更低、更稳定的成本护城河。
根据公告披露及公开资料显示,卫星化学是目前全球极少数打通“乙烷/丙烷资源采购→专属码头与运输船队→接收设施→深加工全产业链”的企业。
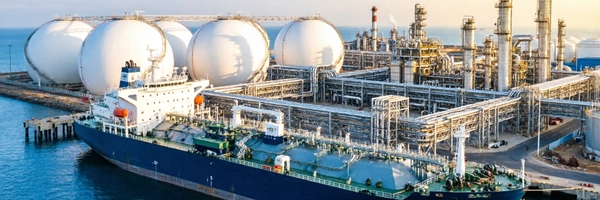
这一壁垒体现在极具体的资产上:公司拥有21艘专属的大型乙烷运输船,年接收轻烃总量超400万吨,是全球最大的乙烷接收方之一。这种重资产投入构建了极高的行业准入门槛,竞争对手难以在短时间内复制。
正是这套独特的供应链体系,让卫星化学在原材料成本端拥有了巨大的“剪刀差”红利。即便在全球能源价格波动的周期里,只要乙烷与原油的价格差存在,它的盈利能力就能独立于传统化工大盘而生长。
02 规模效应:连云港大基地的全面兑现
低成本只是前提,规模放大才是利润爆发的真正引擎。
过去几年,卫星化学一直在推进其核心增量项目——位于江苏连云港的现代绿色化工产业园。该基地包含250万吨/年的乙烷裂解制乙烯装置,以及配套的丙烯酸及下游新材料系列项目。
随着该项目进入全面投产期,公司的产能基数发生了质变。
回顾数据可以发现端倪:卫星化学上半年营收达307.13亿元,同比增长30.92%;归母净利润62.27亿元,同比增长126.94%。按照前三季度87-97亿元的总盘子粗略推算,仅第三季度单季的贡献就极为可观。
这说明,随着连云港装置的满负荷运转,公司正在将过去的“小规模中试”迅速转化为“大规模工业化盈利”。每增加一吨轻烃处理能力,带来的边际利润都在直接增厚财务报表。
更关键的是“C2/C3双产业链”的战略协同。C2(乙烷)提供乙烯,C3(丙烷)提供丙烯。两者不仅在原料采购上可以统筹议价,在生产下游延伸上也形成了互补:乙烯可以加工成高分子新材料,丙烯则延伸至丙烯酸及聚丙烯酰胺等精细化学品领域。
这种双轮驱动模式,使得卫星化学不再是一个单一产品的生产商,而是一个拥有强大抗风险能力和利润弹性的综合体。
03 向上游突围:第二增长曲线的潜力与隐忧
除了基础化工原料的内卷式竞争,卫星化学的另一手牌是向高附加值的新材料领域延伸。
公告中提到的“产品迭代创新”,指的正是利用自产乙烯和丙烯,向功能化学品和高端新材料渗透。例如,通过丙烯酸及其酯类产业链,深入包装、建筑、纺织甚至高科技领域。
在新材料赛道上,利润率的天花板被进一步打开。相比于直接出售大宗化学品,下游新材料具有更强的客户粘性和定价权。这也是市场给予卫星化学估值溢价的重要逻辑支撑之一。
然而,机遇背后同样潜伏着需要注意的风险点。
首先,尽管业绩预告显示利润暴增,但这依然属于未经注册会计师预审计的数据。最终的财务明细——特别是各产品线(如聚乙烯、聚丙烯、丙烯酸等)的具体毛利贡献,仍需等待正式季报出炉才能看清全貌。
其次,股价已经提前反映了部分乐观预期。截至10月中旬,卫星化学年内股价累计上涨已逾50%,收盘价站上26元关口。资本市场的狂欢往往先于基本面的充分验证,短期获利盘的回吐压力不容忽视。
此外,轻烃路线的成本优势高度依赖于上游乙烷的进口价格与运输稳定性。虽然目前页岩气供应充足,但地缘政治或国际贸易政策的任何风吹草动,都可能改变这道护城河的深浅。
04 结语:谁是真正的赢家?
卫星化学的业绩爆发,本质上是产业技术路线变革带来的一次“超额分配”。它用更低的燃料替代了传统的石油依赖,用规模化的重资产投入吃透了这一红利。
对于投资者而言,关注卫星化学不仅是看一家公司的财报,更是在观察中国化工产业从“跟随模仿”走向“原创技术出海”的一个缩影。
在接下来的日子里,以下三个指标将成为判断其后续走势的关键坐标:
1。 乙烷与石脑油的价差走势:这是衡量其核心成本优势的晴雨表,若价差收窄,利润增速可能放缓。 2。 三季度正式报表中的现金流数据:巨额利润是否转化为了真金白银的经营性净流入,决定了公司再扩张的健康度。 3。 新材料项目的订单落地情况:这决定了其能否摆脱大宗化学品周期的束缚,实现估值的彻底重塑。
在这个充满不确定性的市场里,卫星化学用实打实的业绩证明了一件事:找到属于自己的独特打法,并坚定不移地走下去,终将获得时间的奖赏。











