

 微博
12省前三季人均收入超3万元:为什么体感差这么多?
前三季度,人均收入超过3万元,为什么有人仍觉得钱不够花?看到这样的数字,先别急着拿工资条对号入座。统计里的“人均”,要分给全家人;账本上的“可支配”,还得应付住房、养育和日常开销。
10月21日披露的31省份居民收入汇总显示,有12个省份前三季度人均可支配收入超过3万元。全国同期平均数为34230元,中位数为28388元,是平均数的82.9%。
这组数据提供了理解收入体感的入口:平均数描述整体水平,中位数帮助观察中间位置,家庭预算决定实际生活余量。把这些指标放在一起,能更具体地解释总体收入增长与家庭体感之间的距离。
3万元的口径先看清
首先,前三季度是九个月的累计额。全国人均34230元,机械除以9约为3803元,也只是月均人均可支配收入,不能改称“全国平均月薪”。奖金、经营收益和部分转移收入的到账时间,也未必均匀分布在每个月。
其次,居民收入统计覆盖家庭成员,包括没有工作收入的孩子和老人。一个三口之家,两位大人各有一份工资,需要把家庭各项可支配收入合并,再分到三个人,才能理解“人均”的含义。拿一名就业者的工资直接比较全体居民人均值,分母就已经不同。
可支配收入还包含工资之外的来源。按国家统计局公布的数据,前三季度全国居民人均工资性收入占可支配收入的57.4%,经营净收入占16.2%,财产净收入占7.8%,转移净收入占18.6%。
开店、务农所得要看扣除相关经营成本后的净收入;出租资产等可能带来财产收入;养老金等属于转移收入的来源。店铺流水不能直接当家庭收入,房产估值上涨也不能直接当作当期可支配收入。
这些收入在家庭之间分布不同。主要依靠工资的年轻家庭,感受到的变化首先来自岗位、工时与薪酬;经营家庭更关心订单、成本和回款。总量里四类收入相加后的增长,不会等比例进入每个人的账户。
平均数与中位数各回答一个问题
全国平均数34230元,比中位数28388元高5842元。平均数会受到较高收入的影响,中位数则取决于排序中的中间位置,因此常被用来补充理解普通家庭的收入状况。
但中位数也有明确口径。国家统计局的解释是,将调查户按人均收入由低到高排序,取中间位置调查户的人均收入。28388元不是“全国上班族的中间工资”,不能据此断言一半劳动者的月薪低于某个数。
82.9%同样不能被翻译成“贫富差距为17.1%”。这两个集中趋势指标,无法展示完整的收入分布。判断差距及其变化,还需要同口径的历年数据、收入分组等信息,不能只凭一个比值下结论。
再把全国数据拆成城乡,比较会更具体。以下均为2026年前三季度累计额:
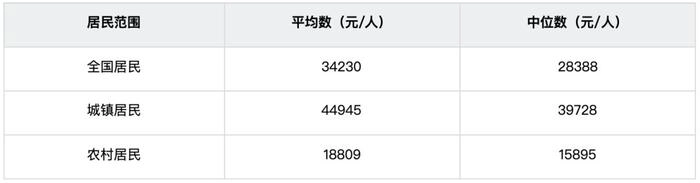
城乡之间既有收入水平差异,也有增长速度差异。前三季度,城镇居民收入名义增长4.5%,农村居民增长6.3%;农村增速更快,并不代表当前收入水平已经更高。
因此,“所在省份超过3万元”能说明区域整体水平,却不足以描述一座城市、一个县,更不能给某个人定收入。省内行业、城乡及就业结构的不同,都可能影响平均数。
一个地区城镇居民占比更高,或高收入行业岗位更集中,都可能抬高整体均值。要解释原因,应继续拆到城乡、行业和具体就业群体,核对相应数据。省级平均数本身,不能证明同一岗位换个地方就一定涨薪。
相同收入为什么花起来不一样
体感的另一半,藏在支出与家庭责任里。同样的收入,有人需要租房,有人已经解决住房;有人要养育孩子、照顾老人,有人暂时没有这些开支。家庭能自由安排的钱,自然不同。
不妨做一张纯粹的预算示意表。假设甲乙都是三口之家,每月可用于安排的现金收入均为16000元,只改变住房支出,其他必要开支保持一致。以下数字不代表任何城市的真实均值:

两户收入一样,余额却差了4000元。甲家庭再考虑一次旅行或一项长期服务,会面临更紧的预算约束。这张表只演示现金安排:还贷被计入资金流出,不能拿它直接套用统计消费支出的分类。
余额也不能全部视作随意花的钱。年度保险、设备更换、医疗备用和未来教育费用,可能还没在当月发生。家庭是否愿意消费,还取决于后续收入能否持续、意外支出是否有准备。
还有一种容易误算的“储蓄”。前三季度全国人均收入34230元、人均消费支出22354元,两者相减为11876元。这是总体收支指标的差额,不能说成“每个人新存了11876元”。消费支出与家庭全部现金流出并不相同,收入也有现金与实物口径,个人存款余额还受还债、购置资产等资金安排影响。
这也是地域比较需要考虑生活成本的原因。跨城工作要算到手收入的增加,也要算租住、通勤和照护安排的变化。省份排名无法直接给出一份工作能让家庭多留下多少钱。
国家统计局公布,前三季度全国居民收入名义增长5.3%,扣除价格因素后实际增长4.4%。实际增速帮助观察总体购买力变化,但各家的消费组合不同,食品、住房、交通和服务支出的权重未必与平均结构一致,个人感受也就不会完全同步。
服务消费要看家庭还剩多少预算
理解收入体感,最终要落到消费能力。国家统计局解读显示,前三季度居民人均服务性消费支出10565元,增长4.6%,占居民消费支出的47.3%,比上年同期提高0.5个百分点。
服务消费包含不同需求,不能只理解为旅游、聚餐等可选开支,也涉及居住、医疗等领域。总量增长,不能推出每个家庭都有更充裕的休闲预算。
对于餐饮、文旅、家政等商家,省份人均收入可以帮助判断大体市场,真正做产品和定价,还要看周边客群的家庭结构、可接受单价与使用频次。高收入地区也会有价格敏感的顾客,家庭预算较紧的人也可能愿意为节省时间的服务付费,需求要用实际购买验证。
普通家庭则可以把宏观数字放到一旁,先核对自己的五个数:家庭总收入、人均收入、必要支出占比、扣除必要支出后的余额,以及能够覆盖几个月必要开支的可动用备用金。比较时使用相同周期,偶发奖金单独标注;借款和卖房等资产变现所得,另列为资金来源,不混入日常收入。
其中,人均收入帮助看清多少人共享这份收入;支出和余额帮助判断当前能花多少;备用金反映收入暂时中断时能支撑多久。这张家庭账单,比用省份名次评价自己的生活,更接近实际消费决策。
下次再看到“人均收入超过3万元”,可以先问:统计的是几个月、哪些收入、多少家庭成员?再问自己的房租、养育和照护支出付完之后,还剩多少。数字提供参照,家庭账本给出能不能下单的答案。













