

 微博
【BT财报瞬析】通用汽车Q3净利大涨154%,近九成竟来自北美
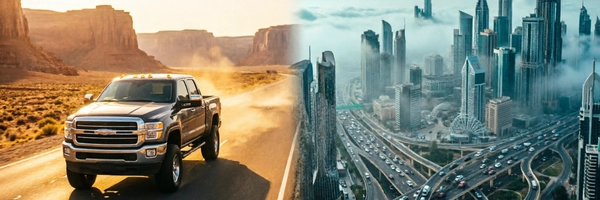
2026年第三季度的最后一天,通用汽车(GM)向华尔街递交了一份极具“撕裂感”的财务报表。
这个季度,通用汽车的总收入达到了500亿美元,整体营收保持了稳健的增长态势。然而,真正让分析师瞳孔放大的,是其归母净利润飙升至33亿美元——相较于上一年同期的低谷,这一数字实现了惊人的154%同比增长。同时,公司的调整后EBIT(息税前利润)达到41亿美元,利润率推高至8.2%,较上年同期增长21.6%。
如果只看报表上的总数,这似乎是一家正在强劲复苏的美国传统工业巨头;但一旦将财报按地域和业务板块拆开,你就会发现通用的盈利能力呈现出一种极端的两极分化——这家公司几乎把所有的心跳都留在了北美大陆,而在中国这片全球最大的新能源汽车市场,它依然只是一个小心翼翼的旁观者。
皮卡与SUV撑起的美式奇迹
在通用汽车的整体利润池中,北美业务板块展现出了压倒性的统治力。
数据显示,北美区本季度创造了414亿美元的营收,占公司总营收的八成以上。更为关键的是,其调整后EBIT高达35.92亿美元,占据了全公司调整后EBIT的近九成。这一数字较上年同期暴涨了43.4%,使得北美业务的调整利润率攀升至惊人的8.7%。
这种极高的利润率并非运气使然。在美国市场,通用汽车通过皮卡(Silverado)和大型SUV(如Tahoe、Yukon)获得了极其罕见的定价权。当全球大多数车企因电池原材料成本波动或供应链压力而不得不削减配置、维持高价时,通用凭借成熟的本地供应链体系和对美式消费者偏好的精准把控,成功将高附加值的车型牢牢保留在了自家经销商网络中。这些皮卡的单车售价普遍超过五万美元,且客户粘性极高,几乎没有国产或欧洲品牌能在这一细分市场构成实质性威胁。
与此同时,通用旗下的金融部门GM Financial也扮演了关键角色。虽然在高利率环境下贷款审批趋严、风险溢价上升给GM Financial带来了一定的运营压力,但在北美本土的高溢价销售策略有效地掩盖了金融服务端的部分利润下滑。简单来说,美国消费者依然在为了“美式肌肉车”支付高额溢价,而这些真金白银最终悉数转化成了底特律的报表利润。
此外,库存周期的调整和供应链成本的优化也为通用带来了额外的边际红利。从财务模型来看,北美业务已经形成了一个自我强化的正向循环:高定价权支撑高利润 → 充沛的自由现金流反哺研发与营销 → 巩固品牌壁垒 → 维持定价权。这一模式在未来18个月内具有相当的可持续性。
中国市场的“隐形”困境
将视线转向太平洋彼岸,情况则显得冷清许多。
在通用汽车的财报中,并没有一个单独的“中国区EBIT”指标与其庞大的北美业务并列。这是因为通用在中国的业务主要通过合营企业(如上汽通用五菱、上汽通用汽车有限公司等)进行,遵循的是权益法核算(Equity Method)。这意味着,通用只能看到自己在这些企业中按比例分得的“投资收益”,而无法像对待北美那样直接指挥全产业链的成本结构和利润归属。
而在2026年第三季度,这笔投资收益仅为3200万美元。
对于一个年收入500亿美元的全球巨头来说,3200万美元的投资收益在绝对值上几乎可以忽略不计。更令人玩味的是背景数据:截至目前,通用汽车在中国市场的乘用车新车销量中,纯电动车型(EV)和插电式混合动力车型的占比已经突破了60%。从产品线的电动化转型速度来看,通用显然是激进的。
但从商业结果来看,这场转型显然是一场代价高昂的拉锯战。在中国高度内卷的新能源红海中,即便通用能够迅速跟上电动化产品的推出节奏,但由于价格战的惨烈程度超出预期,单车利润空间被极度压缩。再加上中国本土品牌(如比亚迪、吉利旗下的高端子品牌)在智能化技术、成本控制以及供应链整合上的强势挤压,外资车企曾经享有的“技术税”和“品牌溢价”已荡然无存。
因此,“3200万美元”这个数字背后,实际上是通用在中国市场处于全面“守势”的真实写照——他们赢得了早期的市场份额转型窗口,却还没找到在这个血腥市场中实现规模化盈利的路径。
软件与自动驾驶的长期赌注
除了传统的主业分化,投资者还密切关注通用在新兴科技领域的投入产出比。
在本季度的财报电话会议上,管理层并未过多透露Cruise自动驾驶部门的最新财务细节,但市场普遍关注其在商业化落地进程中所面临的瓶颈。尽管Cruise此前经历了严重的安全事故并一度暂停运营,但通用仍坚持将其视为长期的核心竞争优势之一。如何控制持续亏损的规模、何时能够实现盈亏平衡,仍是悬在投资者头顶的最大不确定性。
与此同时,Super Cruise及相关的软件与服务订阅部门正在成为通用试图复制丰田式“硬件预埋+软件订阅”商业模式的关键抓手。然而,目前这一板块尚未形成足以改变公司整体财务基本盘的庞大营收规模。对于通用而言,软件与高级驾驶辅助功能能否在未来两到三个财年实现真正的规模收入反哺主业,将是决定其股价能否摆脱周期性波动的关键变量。
结语:跨国车企的战略再平衡
通用汽车这份Q3财报揭示了一个残酷的产业现实:在全球汽车工业的历史性重构期,不同区域市场的游戏规则已经完全脱节。
在北美的皮卡荒原上,通用依然是规则的制定者,享受着丰厚的结构性红利;而在中国的新能源丛林中,作为先发者的外资阵营正被迫适应由本土品牌主导的残酷淘汰赛。
那么,下一个关键节点在哪里?
对于投资者和产业观察者而言,建议重点关注以下三个核心指标:第一,北美皮卡车队的更新周期是否会随宏观经济放缓而延后,这将直接测试通用当前高利润率的脆弱性;第二,Cruise自动驾驶系统的监管复工时间表是否会在2027年之前明确兑现,这关乎通用估值体系中最大的想象空间;第三,通用在华合资企业是否会寻求更深度的本土化技术合作或引入新的战略投资者,以缓解目前的资金和技术双重压力。这三个信号的演变,将在很大程度上勾勒出这家百年车企未来五年的命运曲线。













