

 微博
【BT财报瞬析】OpenAI营收差200亿爆冷,谁在真正赚钱?
上周五的美股市场经历了一场认知重构。导火索是 OpenAI 在向投资者披露的内部财务文件中给出的数字:截至今年9月底,这家公司的年化营收规模约为500亿美元。
这个数字初看令人惊叹——相较于2025年底的基准线,营收实现了翻番还多的爆发式增长。然而,问题的核心在于它慢了多少。一个月前,多家投行和机构预估 OpenAI 的年化营收水平接近700亿美元。500亿对700亿,中间横亘着整整200亿美元的鸿沟。
消息传出后,恐慌情绪迅速蔓延。此前被资金疯狂追捧的泛科技板块遭遇了一次无差别抛售。市场的逻辑很直观:如果连全球最顶尖的AI引擎也未能兑现当初700亿美元的商业化想象,那投入的数千亿美元资本开支的回报周期恐怕要被严重拉长。
但戏剧性的转折发生在不到一个交易日之后。本周五盘前,市场情绪发生了反转。光通信龙头 Lumentum 大涨6.21%,应用光电暴涨6.78%;英伟达、英特尔等芯片制造领域的巨头也全部录得超过1%的涨幅。这波科技股的集体反弹释放出关键信号:华尔街正在重新审视 AI 产业链的底层分配法则。应用端的营收不及预期,绝不等于底层硬件需求的坍塌。
500亿与700亿:谁在主导预期的狂欢
首先需要看清这200亿美元落差的真实成因。格隆汇援引知情人士透露,此次市场出现数据偏差的根源在于利益对齐的问题:“OpenAI自身的部分投资者试图将其营收与竞争对手 Anthropic 的年化营收做直接对标对比。”
这番话揭示了非上市科技巨头的生存法则。OpenAI 背后站着的不仅有微软每年数十亿美元的超级输血协议,还有沙特公共投资基金高达650亿美元的入场。对于这些投资方而言,为了维持自身在独角兽版图中的估值溢价,提供更高且更积极的营收远景并非不合理的操作。
因此,那个流传甚广的“700亿美元”数字,在很大程度上是一个被多方推高、带有强烈心理预期的模糊靶心。OpenAI 此次向投资者同步披露500亿的实际数据,更像是一次内部强制校准。
尽管以最严苛的眼光审视这500亿美元,也无法掩盖其惊人的成长轨迹。从2022年底 ChatGPT 正式上线到如今成长为年入数百亿的科技企业,OpenAI 仅用了不到四年时间就完成了传统云计算企业需要耗费十倍时间才能跨越的台阶。
值得深思的行业矛盾在于:AI 技术的商业化变现速度,在当前阶段始终落后于基础设施资本开支的狂奔步伐。应用层的变现尚需时日,底层的挖矿机却已经铺满了全球各大洲。
产能锁死至2029年:看不见的冰山底部
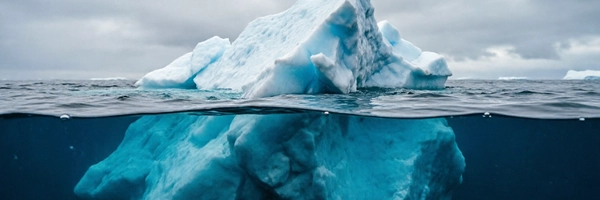
如果说 OpenAI 的成绩单是一枚投向水面的石子,那么同一天光通信巨头 Lumentum 释放出的订单情报则展示了海底真正的冰山全貌。
就在市场因 OpenAI 的业绩偏差而感到不安时,Lumentum 首席执行官 Michael Hurlston 在东京举行的沟通会上给出了一个让所有人安心的消息:“由于全球科技企业争相建设用于 AI 运算的高速数据中心,我们光元器件的产能已经全面售罄,排期一直到了2029年初。”
Hurlston 进一步给出了更具压迫感的数据预测:部分高端光器件直到明年仍有大约70%的市场需求处于无法满足状态;即便是拉长时间维度,到2028年依然有30%的需求缺口等待填补。
这段来自一线制造端的反馈至关重要。在当下大模型训练越来越依赖参数规模和集群计算能力的背景下,传统铜缆传输早已无法满足 GPU 之间的海量数据传输带宽要求。光通信组件成为了打破算力瓶颈的关键。无论上层的应用软件是否急着要赚钱,只要芯片还在堆叠,就需要这些光器件进行互联。
这也解释了为何 OpenAI 的营收暴雷未能撼动光通信板块的根基:在这个长达数年的算力军备竞赛中,最先拿到真金白银的不是开发算法的公司,而是生产铲子和矿机的硬件供应商。
当然,这种“供不应求”的模式也埋下了隐患。如果未来一两年内 AI 应用的商业化落地迟迟无法打开局面,云厂商可能会被迫推迟甚至削减后续的基础设施扩容计划;一旦技术路线微调(例如 CPO 先进封装技术的提前渗透),都可能对现有产能结构造成冲击。
分化加剧:真赢家和假概念
在这次突如其来的恐慌与随后的暴力修复中,A股市场乃至全球科技产业链正面临着一场残酷的筛选。
处于食物链顶端的依然是那些拥有深厚护城河和不可替代技术的硬科技企业。除了已经满负荷运转的光通信双雄之外,台积电凭借其在先进制程上近乎垄断的地位继续享受高价代工;而掌握着 AI 训练命脉的英伟达,新一代芯片组依然处于供不应求的局面。这些企业不仅是本次反弹的核心引擎,更是未来三年确定性最高的利润收割者。
相对而言,不少借着 AI 热潮融资上市或缺乏实质业务支撑的概念股,在这次震荡中暴露出了明显的脆弱性。没有实实在在订单在手,纯粹依靠故事包装的资产在估值回归时会遭受双倍打击。
对于身处其中的投资者而言,此刻最需要克服浮躁心态。不要因为个别企业短期营收不及预期而盲目唱衰整个赛道,也要学会识别哪些企业是在实打实地交付产能。毕竟,AI 时代的盛宴确实才刚刚开始,但能吃到肉的玩家名单远比想象中狭窄。
接下来该盯紧哪五个指标?
为了在喧嚣的市场噪音中做出更理性的决策,建议关注以下五个具备前瞻意义的观察指标:
第一,密切关注 OpenAI 年底前能否兑现其向市场传达的“年底营收逼近700亿美元”的后续指引。如果连这一保守目标都难以实现,说明大语言模型的付费意愿可能存在天花板,这将倒逼所有云巨头重新评估未来的硬件采购节奏。
第二,密切追踪 Lumentum、Coherent 等头部光模块厂商的未来几个季度内的订单取消率及交付延期状况。“产能售罄”固然美好,但若遭遇需求侧突然失速,积压的订单可能瞬间变成滞销危机。
第三,时刻留意英伟达下一代芯片架构在量产阶段的良率波动,以及亚马逊 AWS、谷歌云等大客户的实际提货量。这是判断本轮 AI 算力周期是否进入衰退期的先行指标。
第四,持续监测微软、苹果、Meta 这几家全球科技巨头下一季度的资本开支(CAPEX)指引调整情况。他们才是整个 AI 产业链真正的金主,决定了这场大戏还能演多久。
第五,观察 IDC 发布的全球服务器出货量和 PUE 相关新规政策。硬件建设的物理极限以及日益收紧的绿色能源约束,同样可能成为悬在所有算力巨头头顶的风险点。













