

 微博
半年660款咖啡新品:一杯咖啡为何越来越像“日用品”
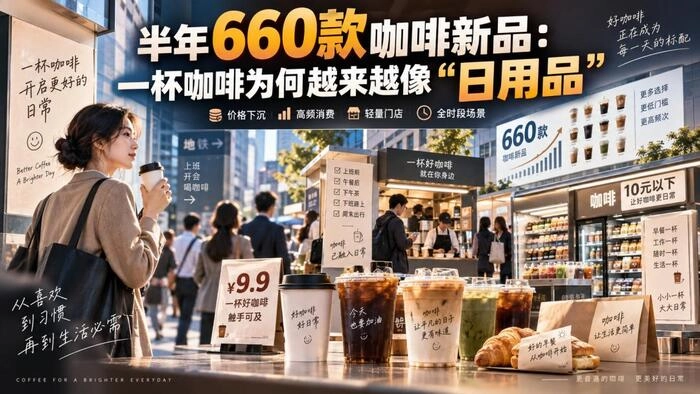
早上8点,在写字楼下买一杯美式;中午吃完饭,顺手点杯冰咖啡;下午三四点困了,再和同事拼一单外卖。
中国人的咖啡消费,正在发生一个很有意思的变化。
很多人已经不再专门“去喝咖啡”。
他们只是顺手买了一杯。
这种变化,可能比又开了多少家咖啡店更重要。
《咖饮品类发展报告2026》显示,2026年上半年,117个现制饮品品牌一口气推出了660款咖啡新品;截至6月,全国咖饮门店已经达到28.4万家,同比增长20.1%。与此同时,2026年上半年咖饮门店人均消费基本稳定在25元上下,10元以下咖啡新品占比已经升至11.7%。
另一组数据更加直观:我国咖啡年人均消费杯量从2023年的16.7杯,上升至2025年的28.6杯。
两年增加了近12杯。
把这些数字放在一起看,会发现中国咖啡市场正在跨过一个重要门槛:
咖啡正在从一种需要专门做消费决策的“生活方式产品”,变成一种越来越高频、越来越方便、越来越低决策成本的日常消费品。
这也意味着,咖啡行业的赚钱逻辑正在改变。
过去大家拼品牌、门店环境和一杯咖啡能卖多少钱,接下来可能越来越要拼另一套东西:
价格带×消费频次×时段利用率×单店效率。
半年660款,咖啡为什么需要这么多新品?
半年660款是什么概念?
平均下来,这117个样本品牌每天要推出超过3款咖啡新品。
更值得注意的是,这些品牌并不全是咖啡品牌。
117个品牌中,有42个咖饮品牌,还有75个茶饮品牌;660款咖啡新品中,15.6%来自茶饮品牌。
这说明咖啡正在突破原来的产品边界。
过去,人们谈咖啡,想到的大多是美式、拿铁、卡布奇诺,再加上少数精品咖啡。
但现在再看菜单,情况已经完全不同。
水果、茶、花香、谷物甚至各种地方特色食材开始进入咖啡。咖啡也越来越多地和面包、甜点、小吃绑定销售。
这并不只是品牌为了“卷新品”。
背后的商业逻辑,其实是要解决一个很现实的问题:
一天里,消费者到底有多少次理由买咖啡?
早晨需要的是提神和早餐搭配,中午可能需要解腻,下午需要的是甜感和情绪价值,晚上如果还想卖咖啡,就必须面对消费者对咖啡因的顾虑。
所以,产品越丰富,本质上是在拓宽消费时间。
一杯传统美式解决的可能只是“困了”。
水果咖啡、茶咖、低负担咖啡和咖啡加烘焙组合,解决的则可能是早餐、下午茶、社交、餐后甚至休闲需求。
当一杯咖啡开始争夺这些时刻,它竞争的对象也就不再只是另一家咖啡店。
它开始和奶茶、瓶装饮料、便利店早餐甚至面包甜点争夺同一笔钱。
这才是660款新品真正值得关注的地方。
价格下降,改变的不是便宜几块钱
另一个变化,是价格。
过去咖啡消费有一道很明显的门槛。
一杯三四十元的咖啡,你会思考一下到底值不值得喝;如果每天一杯,一个月就是近千元支出。
但当价格进入9.9元、12.9元、15元甚至更低的区间,消费逻辑就变了。
红餐大数据显示,2024年至2026年,咖饮门店人均消费连续走低,2026年上半年稳定在25元上下。在新品中,10元至15元价格带占比达到9.9%,10元以下占到11.7%。
价格下降最大的作用,并不只是“省了10块钱”。
而是降低了一次消费所需要做的心理决策。
这和瓶装水、早餐豆浆很像。
30多元的时候,你可能会问:“今天要不要喝咖啡?”
十几元的时候,你更可能直接问:“今天喝美式还是拿铁?”
前一个问题决定要不要消费,后一个问题只决定买哪一种。
一旦跨过这个门槛,频次就可能发生变化。
这也是为什么过去几年中国咖啡市场一个很明显的趋势,不是简单地把更多人培养成“咖啡爱好者”,而是让越来越多人形成固定购买习惯。
但这里也存在一个非常重要的商业悖论:
咖啡越像日用品,销量可能越大,但单杯越来越难赚高利润。
便宜能够换来频次,却也会压缩单杯毛利。
所以,最终决定一家咖啡店能不能赚钱的,就不能只看销量。
28万家门店之后,竞争开始从“有没有”变成“够不够近”
截至2026年6月,全国咖饮门店已经达到28.4万家,同比增长20.1%,连锁化率达到47.3%。
报告还显示,咖饮门店已经覆盖全国超过九成城市,三线及以下城市的咖啡门店仍在较快增长。
这意味着一个很重要的变化。
在越来越多城市,消费者面对的问题已经不是“附近有没有咖啡”,而是:
哪杯咖啡离我最近?
对日常消费品而言,“近”非常重要。
人们可能愿意为了吃一顿特色餐厅开车半小时,但很少有人每天为了买一杯十几元的咖啡专程走很远。
所以,当咖啡进入高频消费阶段,行业争夺的核心资源之一,就从大型商场里的黄金店铺,逐渐扩展为各种离消费者足够近的点位。
社区、写字楼、学校、医院、工业园、地铁口、交通枢纽,甚至便利店里的几平方米空间,都可能变成咖啡销售点。
这就解释了为什么咖啡门店正在越来越“小”。
快取店、档口店、社区店、店中店,以及无人咖啡设备不断出现。
因为消费者要的未必是一家装修精致、可以坐两个小时的咖啡馆。
很多时候,他只需要在上班路上花两分钟拿走一杯咖啡。
这两种生意的成本结构完全不同。
为什么便利店、茶饮店都开始卖咖啡?
如果咖啡真正在“日用品化”,一个必然结果就是:
卖咖啡的人会越来越多。
报告显示,在门店数TOP100的茶饮品牌中,已经有69%的品牌布局了现制咖啡业务。
便利店也在重新探索咖啡。
西式快餐、面包烘焙等业态则更早形成了相对稳定的咖啡销售模式。
这背后的逻辑并不复杂。
因为他们本来就有消费者。
一家面包店早上已经有人来买面包,加一台咖啡设备,就有机会把一笔15元的交易变成25元。
便利店原本就承接早餐、通勤、夜间消费,如果现磨咖啡能够嵌进去,它争取的并不是让消费者专程来喝咖啡,而是:
买饭团时顺便买一杯。
茶饮店也是同样的逻辑。
原来的房租已经付了,员工已经在店里,供应链、会员和外卖体系也已经存在。如果增加咖啡产品能够带来新的消费时段,那么新增一杯咖啡的边际成本,就可能低于重新开一家独立咖啡馆。
所以,真正发生的并不是简单的“跨界”。
而是咖啡正在从一种门店业态变成一种标准化商品能力。
过去要开咖啡馆才能卖咖啡。
未来可能越来越多地方只需要有一个高频消费场景,就可以卖咖啡。
咖啡店为什么反而不一定更好赚钱?
这也回答了一个看似矛盾的问题:
为什么喝咖啡的人越来越多,咖啡店却未必越来越好赚钱?
因为市场扩大,并不等于每一家店的利润同步扩大。
假设一杯咖啡从30元降到15元,消费者原来一周喝两杯,现在变成一周喝四杯。
从消费者角度看,咖啡明显变成了高频消费。
但对于门店来说,收入能不能增长,要继续看另外几个数字:
一天能卖多少杯?
早中晚的订单是不是足够均衡?
房租摊到每杯是多少?
人工成本是多少?
平台配送和营销费用是多少?
门店面积有没有产生足够收入?
咖啡豆、牛奶、水果等原料成本又是多少?
这就是日用品生意和生活方式生意最大的区别之一。
前者往往更依赖周转效率。
当价格下降之后,门店必须通过更高的订单密度、更低的固定成本和更高的设备、人力利用率,把利润重新“挤”出来。
所以一家一天只有早上两个小时忙碌、其他时间大量闲置的咖啡店,即使客流看起来不错,也未必是一门高效率生意。
反过来,一个只有十几平方米的快取店,如果早晨卖早餐咖啡,中午承接餐后需求,下午卖果咖和茶咖,再叠加外卖订单,单位面积产生的销售额反而可能更高。
咖啡行业真正进入大众消费阶段之后,故事越来越容易讲,效率却越来越难做。
咖啡正在变成一场“时间生意”
所以,半年660款新品真正揭示的,不是咖啡行业有多会创新。
而是一杯咖啡正在争夺一天24小时里更多的时间。
早晨,它和豆浆、早餐奶竞争。
午后,它和奶茶、无糖茶竞争。
便利店里,它和瓶装饮料竞争。
外卖平台上,它甚至在和甜点、烘焙一起争夺下午茶订单。
一旦咖啡从“专门去喝”变成“顺手买一杯”,整个行业的价值链都会发生变化。
品牌依然重要,但距离更重要;
口味依然重要,但复购更重要;
门店数量依然重要,但单店模型更重要;
新品依然重要,但新品能不能把原本闲置的消费时段填满,可能更重要。
当然,咖啡“日用品化”并不意味着所有品牌都只能走低价路线。
精品咖啡、高端空间和特色体验依然会有自己的市场。红餐的数据本身也只是对样本品牌和咖饮专门店的观察,不能代表所有咖啡消费。
而且低价是一把双刃剑。
它可以扩大消费者基数、提高饮用频率,也可能让门店面对更大的成本压力。一杯咖啡究竟是不是好生意,最终仍要回到租金、人工、原料、配送费用和订单密度上。
但有一点越来越清楚:
中国咖啡市场正在从“教育消费者喝咖啡”,进入“让消费者随时可以买咖啡”的阶段。
这两个阶段看起来只差几个字,商业模式却完全不同。
前一个阶段比谁更像一家好咖啡馆。
后一个阶段,比的是谁能让消费者在早晨、办公室、便利店、社区和外卖平台上,都更容易买到自己。
所以未来看咖啡生意,或许不能再只问:
这家品牌有多少家店?
还要多问四个问题:
它卖什么价格?消费者多久买一次?一天能覆盖几个消费时段?又需要多大的门店和多少成本来完成这些订单?
当这四个数字越来越重要,中国咖啡真正变化的也就不只是口味。
而是它正在越来越像早餐、瓶装水和下午茶一样,成为一种不需要认真思考,就可以顺手购买的日常消费。
而一个行业一旦走到这一步,下一轮竞争比的就不再是谁把一杯咖啡讲得更高级。
而是谁能用更高的效率,把这杯咖啡卖进更多人的每一天。
该文为BT财经原创文章,未经许可不得擅自使用、复制、传播或改编该文章,如构成侵权行为将追究法律责任。













